인천기타 아파트, 매매 평균 3억 7,260만원…거래량은 소폭 증가
인천기타 9월 1일부터 7일까지 매매 평균가 3억 7,260만원, 거래량 200건. 부평·계양 중심 가격 상승과 전세 시장 흐름을 정리했습니다.
리포트HOME
9월 1일부터 7일까지 인천기타 아파트 시장은 거래량이 전주 수준을 유지한 가운데 매매 평균가가 눈에 띄게 올랐습니다. 200건이 거래되며 전주 195건과 비슷했지만, 그 안에서 가격이 움직인 폭은 결코 작지 않았습니다. 거래는 그대로인데 가격만 뛴 한 주, 그 이유를 숫자와 이슈로 짚어봅니다.
이번 주 핵심 숫자
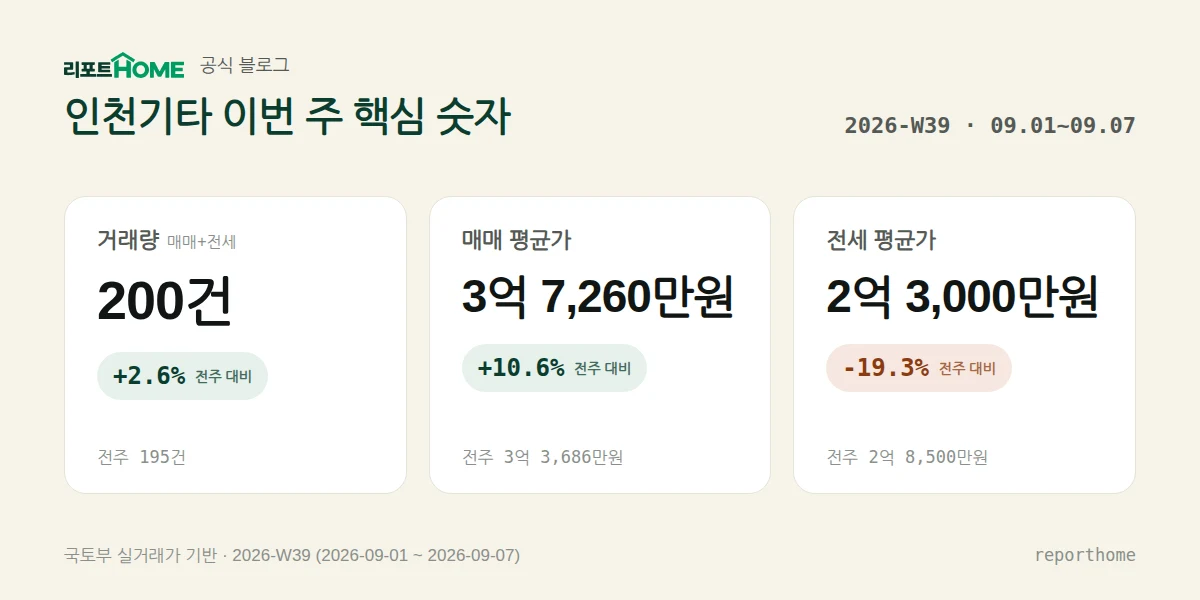
이번 주는 거래량보다 가격 쪽 움직임이 더 큽니다. 매매 평균가는 3억 7,260만원으로 전주 3억 3,686만원 대비 10.6% 올랐습니다. 반면 전체 거래량은 200건으로 전주 195건 대비 2.6% 늘어나는 데 그쳐 보합에 가까웠습니다. 전세 평균가는 2억 3,000만원으로 전주 2억 8,500만원보다 19.3% 낮아졌는데, 이번 주 전세 거래가 1건뿐이라 이 수치를 가격 흐름으로 보기는 어렵습니다.
거래량
전체 거래량 200건 중 매매가 199건, 전세가 1건입니다. 전주에는 매매 193건, 전세 2건으로 총 195건이었으니, 이번 주 증가는 사실상 매매 거래가 이끌었다고 볼 수 있습니다. 전세는 표본 자체가 너무 적어 거래량 변화를 논하기 어려운 수준입니다. 월간 흐름을 보면 최근 한 달 거래량은 757건으로 이전 달 763건보다 소폭 줄어든 상태라, 이번 주의 소폭 증가가 추세 전환인지 단기 반등인지는 조금 더 지켜봐야 할 것 같습니다.
가격 흐름
매매 평균가는 3억 7,260만원으로 전주 3억 3,686만원보다 올랐습니다. 199건이라는 거래량을 감안하면 표본이 부족해 흔들리는 수치는 아니어서, 이번 상승은 어느 정도 근거가 있는 움직임으로 볼 수 있습니다. 다만 구별로 보면 상승폭 차이가 크기 때문에 지역 전체의 흐름이라기보다 특정 구의 강세가 평균을 끌어올렸을 가능성도 함께 봐야 합니다.
전세는 평균가 2억 3,000만원으로 전주 2억 8,500만원보다 낮아졌지만, 이번 주 거래가 1건뿐이라 이 하락을 시장 방향으로 해석하기는 어렵습니다. 전세 쪽은 판단을 유보하는 게 맞아 보입니다.
구별로 보면
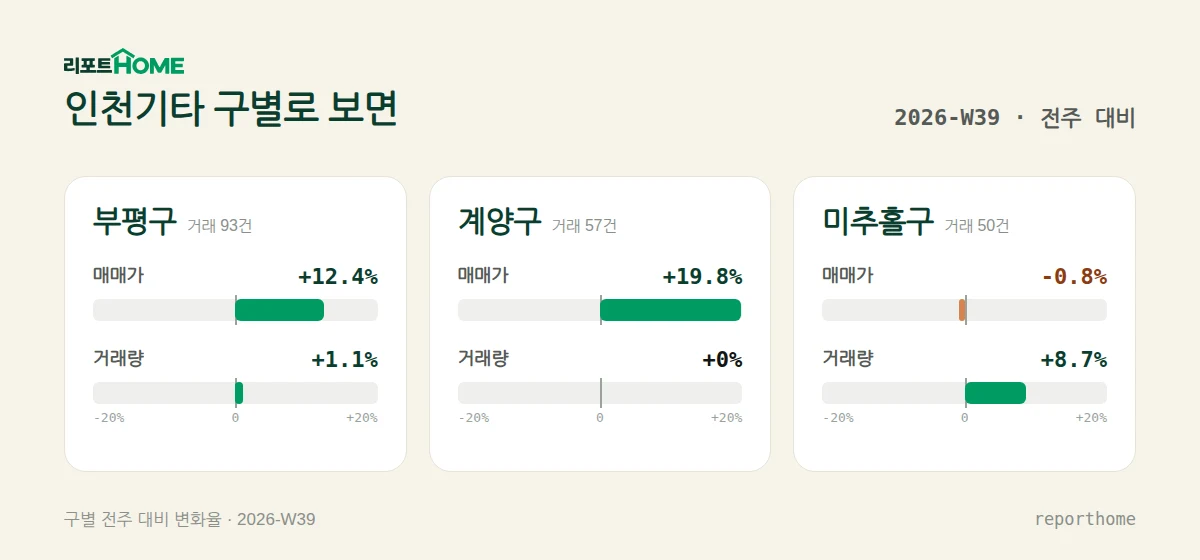
부평구는 매매가가 12.4% 오르며 완만한 회복을 보였고, 거래량도 93건으로 세 구 중 가장 많았습니다. 최고 거래가는 9억 2,000만원, e편한세상부평그랑힐스가 대표 단지로 꼽힙니다. 계양구는 가격 상승률이 19.8%로 가장 컸지만 거래량은 전주와 같은 수준(57건, 변화율 0%)이라 가격과 거래량의 움직임이 서로 다른 방향을 가리키고 있습니다. 최고가는 8억 6,000만원, e편한세상 계양 더프리미어가 언급됩니다. 미추홀구는 가격이 0.8% 내리고 거래량은 8.7% 늘어 세 구 중 가장 균형 잡힌 모습이었고, 최고가는 6억 500만원으로 인천 SK Sky VIEW가 대표적입니다. 세 구를 같이 놓고 보면 계양구처럼 거래는 그대로인데 가격만 크게 오른 구가 있는 반면, 미추홀구처럼 거래가 늘면서 가격은 오히려 눌린 구도 있어 지역 안에서도 온도차가 뚜렷합니다.
이번 주 이슈
계양, 3기 신도시 첫 입주를 앞두고
인천 계양이 3기 신도시 중 첫 입주를 앞두고 있다는 현장 진단 기사가 나왔고, 계양부터 부천대장까지 3기 신도시 공급이 본격화된다는 보도도 함께 있었습니다(출처: 매일경제, 더퍼블릭).
계양구가 이번 주 매매가 상승률 19.8%로 세 구 중 가장 두드러졌던 것과 같은 시기에 이런 입주·공급 소식이 나온 점은 눈여겨볼 만합니다. 직접적인 인과관계를 단정하기는 어렵지만, 신도시 입주를 앞둔 지역에 대한 관심이 인근 시세에 영향을 줬을 가능성도 생각해볼 수 있습니다.
국토부 장관 후보자 청문회를 앞두고
홍지선 국토부 장관 후보의 인사청문회가 9월 16일로 예정되어 있고, 주택정책이 쟁점이 될 것이라는 보도가 있었습니다(출처: 쿠키뉴스).
장관 후보자 인사청문회 자체가 시장에 즉각적인 변화를 주는 사안은 아니지만, 주택정책 방향에 대한 관심이 청문회를 계기로 다시 커질 수 있는 시점이라는 점은 참고할 만합니다.
REPORT HOME VIEW
리포트HOME VIEW
이번 주 인천기타에서 가장 눈에 들어오는 것은 거래량이 아니라 가격입니다. 거래는 전주와 거의 같은 수준인데 평균가만 10.6% 올랐다는 건, 거래된 물건의 구성이 달라졌을 가능성을 함께 봐야 한다는 뜻이기도 합니다. 실제로 중형(59~84㎡) 거래량이 42.5% 늘면서 평균가도 10.7% 오른 반면, 소형은 거래량이 31% 줄고 가격도 7.5% 내렸습니다. 전체 평균가 상승의 상당 부분이 중형 거래 비중 확대와 맞물려 있다고 볼 여지가 있습니다.
계양구의 움직임도 흥미롭습니다. 거래량은 전주와 같은데 가격만 19.8% 뛰었고, 공교롭게도 같은 시기에 3기 신도시 첫 입주 관련 보도가 이어졌습니다. 직접적인 인과관계를 확인하기는 어렵지만, 입주를 앞둔 지역에 대한 관심이 거래 가격 형성에 어느 정도 영향을 줬을 가능성은 열어두고 볼 만합니다.
반면 미추홀구는 거래가 늘면서도 가격은 소폭 내려, 계양구와 정반대 그림을 보였습니다. 같은 인천기타 안에서도 구마다 시장이 다르게 움직이고 있다는 점이 이번 주의 특징에 가깝습니다. 전세는 거래가 1건뿐이라 이번 주 숫자만으로 방향을 말하기는 조심스럽습니다.
위 내용은 공개된 데이터와 같은 시기의 이슈를 바탕으로 한 리포트HOME의 해석이며, 특정 투자 행동을 권유하지 않습니다.
다음 주 우리가 볼 것
다음 주에는 이번 주 상승이 계양·부평 중심의 일시적 흐름인지, 아니면 인천기타 전체로 번지는 흐름인지를 거래량과 함께 확인하고 싶습니다. 전세 거래가 다시 정상적인 수준으로 늘어나는지, 그리고 중형 평형의 거래 비중 확대가 다음 주에도 이어지는지도 살펴볼 대상입니다. 국토부 장관 후보자 청문회 이후 주택정책 관련 언급이 늘어나는지도 함께 지켜볼 계획입니다.
본 콘텐츠는 리포트HOME 데이터에 기반해 작성·검수되었습니다.
자료: 국토교통부 실거래가 공개시스템 집계(리포트HOME), 게시일 기준 공개 데이터
본 콘텐츠는 지역 시장 정보 제공을 목적으로 하며, 특정 부동산의 매수·매도·투자를 권유하지 않습니다. 실제 거래 판단은 개별 상담과 최신 자료 확인을 거쳐 주시기 바랍니다.